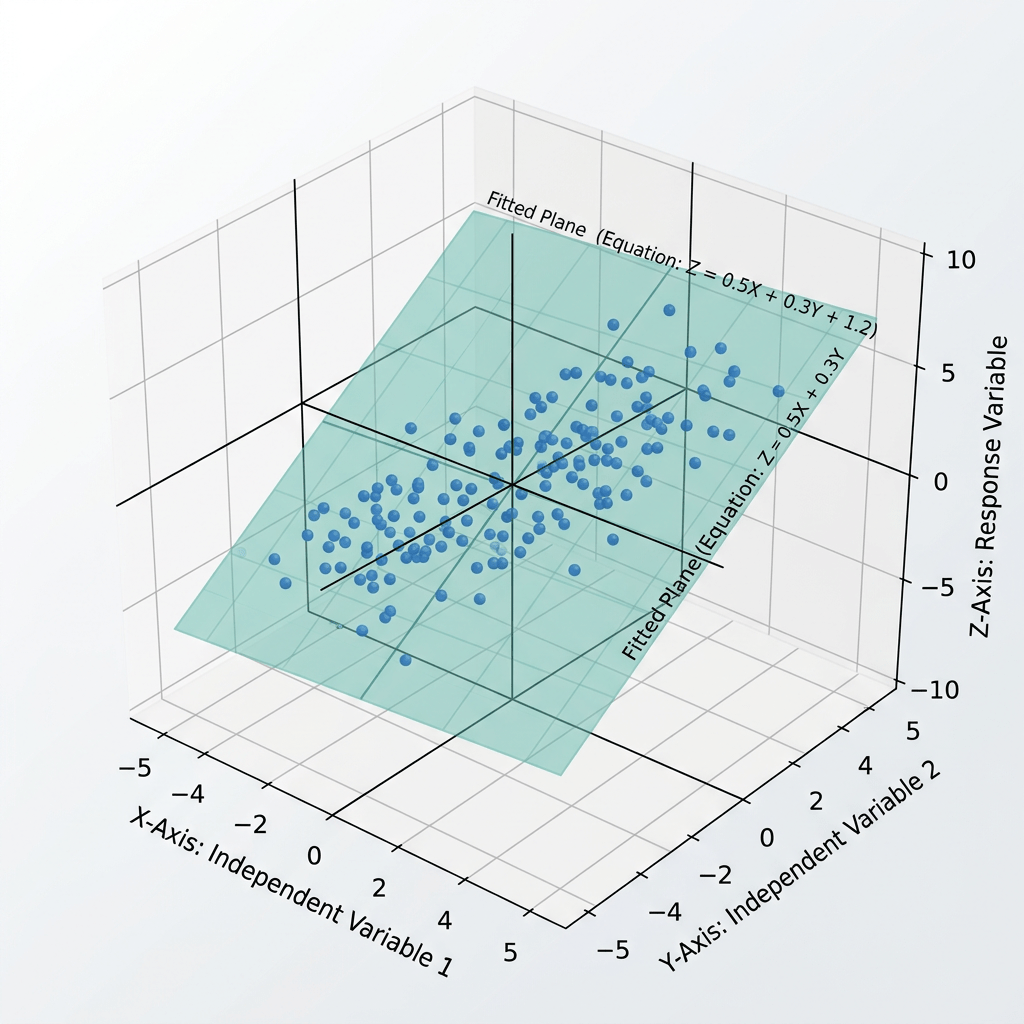
En muchos fenómenos reales, una sola variable no basta para explicar lo que ocurre. El precio de una vivienda no depende únicamente de sus metros cuadrados, sino también de su ubicación, su antigüedad o su estado de conservación. El rendimiento académico no se relaciona sólo con las horas de estudio, sino también con el descanso, el contexto familiar o la dificultad de la materia.
La pregunta que aparece entonces es una extensión natural de la que ya planteaba la regresión lineal simple: si una variable puede ayudarnos a predecir otra, ¿qué ocurre cuando intervienen varias al mismo tiempo?
Uno de los modelos más importantes para abordar esta situación es la regresión lineal múltiple. Su idea central sigue siendo sencilla, pero su alcance es mucho mayor: permite estimar cómo se relaciona una variable con varias explicaciones simultáneas y construir predicciones más ricas y realistas.
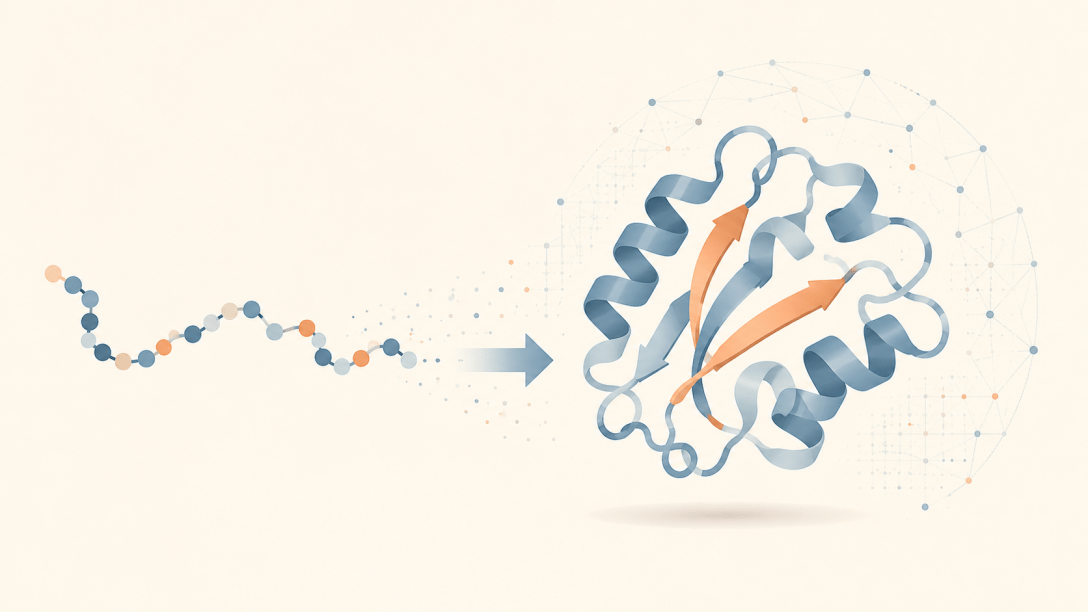
La vida funciona gracias a moléculas diminutas que no vemos, pero que trabajan constantemente dentro de las células. Algunas transportan sustancias, otras aceleran reacciones químicas, otras envían señales y otras ayudan a construir tejidos. Entre todas ellas, las proteínas ocupan un lugar central.
Una proteína es una molécula formada por una cadena de piezas más pequeñas llamadas aminoácidos. Podemos imaginar los aminoácidos como las letras de un alfabeto químico. Al combinarse en distinto orden, forman cadenas diferentes. Pero en biología no basta con conocer la secuencia de esas “letras”. Lo decisivo es la forma que adopta la cadena cuando se pliega en el espacio.
Esa forma tridimensional determina qué puede hacer una proteína. Si encaja con otras moléculas, si participa en una reacción, si transporta una sustancia o si está relacionada con una enfermedad depende, en gran parte, de su estructura. Por eso, durante décadas, una de las grandes preguntas de la biología fue: si conocemos la secuencia de aminoácidos de una proteína, ¿podemos predecir su forma?
Cuando pensamos en predicción, lo habitual es imaginar datos, modelos y probabilidades. Intentos de reducir la incertidumbre para tomar mejores decisiones. Pero hay una cuestión más profunda: ¿de dónde nace realmente esa necesidad de anticipar el futuro?
El filósofo Ernst Bloch ofrece una respuesta sugerente: el ser humano no vive solo en el presente, sino proyectado constantemente hacia lo que aún no existe. Antes de calcular escenarios, ya imaginamos posibilidades. Antes de construir modelos, ya vivimos orientados hacia el futuro.
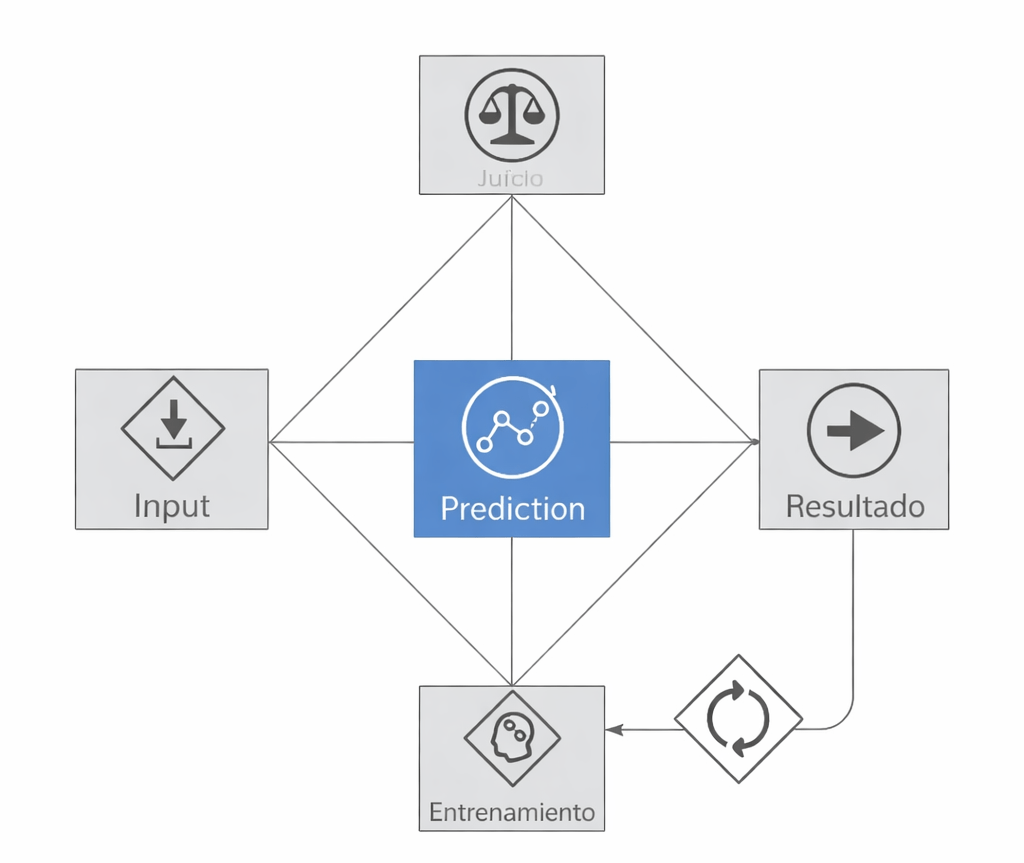
Cuando se habla de inteligencia artificial, muchas veces se empieza por el modelo. Pero antes de elegir una técnica conviene hacerse una pregunta más importante: qué decisión queremos mejorar.
Para eso resulta útil el AI canvas, una herramienta explicada en el libro Máquinas predictivas. Su función es muy simple: ayudar a ordenar un caso de uso de IA antes de construirlo. En lugar de quedarse en una idea vaga como “aquí podríamos usar IA”, obliga a concretar qué queremos predecir, para qué serviría esa predicción, qué datos harían falta y cómo sabríamos si el sistema funciona bien.
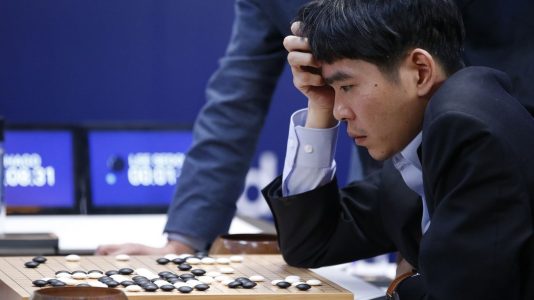
En 2016 ocurrió algo que, durante décadas, muchos expertos consideraban improbable: una máquina fue capaz de derrotar a uno de los mejores jugadores del mundo en un juego que simbolizaba la intuición humana.
El sistema era AlphaGo, desarrollado por DeepMind, y su oponente era el campeón surcoreano Lee Sedol.
A primera vista, podría parecer simplemente otro avance tecnológico. Pero lo que ocurrió en aquellas partidas fue algo más profundo: por primera vez, una máquina no solo competía con un humano en un terreno complejo, sino que lo hacía de una forma que desafiaba nuestra propia manera de pensar.
A comienzos de año planteé tres predicciones para 2026 siguiendo un enfoque explícitamente probabilístico: no tanto para acertar una cifra concreta, sino para dejar claro el razonamiento detrás de cada escenario. Como se prometió entonces, el objetivo no era solo predecir, sino también revisar.
Tras el cierre del primer trimestre, ya disponemos de nueva información relevante —tanto en el ámbito macroeconómico como en el mercado inmobiliario y en el contexto político— que justifica actualizar esas previsiones. En las siguientes secciones reviso cada una de las tres predicciones iniciales, ajustando la tasa base, los motores y los frenos para reflejar mejor el estado actual del mundo.
Tipo de evento: La inflación media anual (IPC) registrada en 2026 en España.
Predicción: un 62% de probabilidad que suba más de un 8%.
Evento
La variación anual media del precio de compra de la vivienda en España durante el año 2026.
El evento se considerará evaluado una vez disponibles los datos definitivos correspondientes a 2026 publicados por las fuentes estadísticas de referencia (INE, Ministerio de Vivienda u organismos equivalentes).
Tasa base
La previsión de enero partía de una tasa base operativa del 6,5%, coherente con un mercado ya tensionado pero todavía interpretable como una prolongación del régimen anterior.
La información del primer trimestre obliga a revisar esa referencia al alza, aunque sin llevarla a un escenario extremo. Por un lado, los precios siguen mostrando una aceleración muy intensa: El País recoge una subida interanual del 14,3% en el primer trimestre de 2026 y sitúa el euríbor de marzo en el 2,565%. Por otro, empiezan a aparecer señales de enfriamiento en la actividad: los notarios informaron de una caída del 11,4% en las compraventas de enero, hasta 49.685 operaciones.
La lectura conjunta sugiere un mercado todavía muy alcista en precios, pero con una demanda que empieza a mostrar más fricción. Con ese equilibrio, la nueva tasa base operativa para esta revisión pasa a ser el 8,0%.
Ajustes cualitativos
Motores
Escasez estructural de oferta, especialmente en áreas urbanas tensionadas: Sigue siendo el motor principal. La intensidad de las subidas observadas encaja mejor con un problema de oferta persistente que con un episodio coyuntural. Impacto estimado: 70 % – 85 %
Concentración de la demanda en determinadas zonas geográficas: La presión continúa muy focalizada en grandes ciudades, costa e islas, donde la oferta responde peor y la accesibilidad empeora más rápido. Impacto estimado: 65 % – 80 %
Percepción de la vivienda como activo relativamente seguro: La vivienda mantiene parte de su atractivo como refugio relativo en un entorno de alquileres altos, incertidumbre y escasez. Impacto estimado: 50 % – 65 %
Inercia de expectativas tras varios años de subidas intensas: Sigue actuando, pero con algo menos de fuerza. La caída de compraventas sugiere que el mercado puede estar acercándose más a una fase de menor aceleración que a una nueva espiral alcista. Impacto estimado: 50 % – 65 %
Frenos
Coste de financiación y esfuerzo financiero de los hogares: Gana peso. El repunte del euríbor y la caída de compraventas e hipotecas apuntan a una demanda más sensible al coste del dinero. Impacto estimado: 40 % – 55 %
Límites de renta y ahorro disponibles para nuevos compradores: También se refuerza. El deterioro de la accesibilidad empieza a limitar con más claridad la capacidad de absorción del mercado. Impacto estimado: 45 % – 60 %
Incertidumbre regulatoria y fiscal con impacto desigual: Se mantiene sin grandes cambios. Su efecto sigue siendo heterogéneo y secundario frente a la dinámica general del mercado. Impacto estimado: 25 % – 40 %
Posible saturación de demanda en segmentos específicos: Gana importancia. La caída de actividad sugiere que algunos segmentos pueden estar empezando a frenarse antes que el precio medio. Impacto estimado: 30 % – 45 %
Predicción probabilística
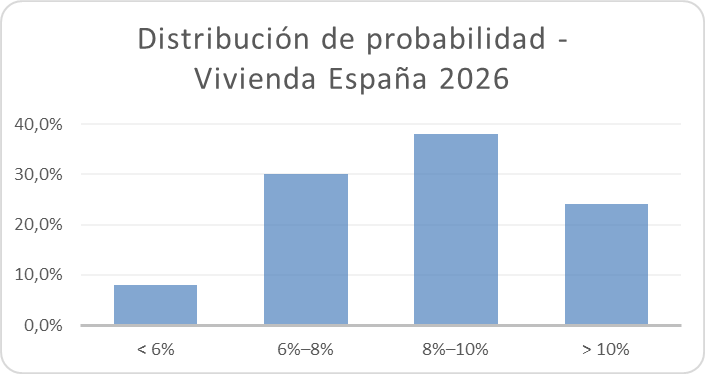
Distribución subjetiva de probabilidad para la variación anual del precio de la vivienda en 2026:
• Subida inferior al 6 % → 8 % • Subida entre 6 % y 8 % → 30 % • Subida entre 8 % y 10 % → 38 % • Subida superior al 10 % → 24 %
La probabilidad implícita de que la subida supere el 8 % se sitúa en el 62 %.
Metodología y reproducibilidad
El cálculo completo de probabilidades y escenarios está disponible en un archivo Excel adjunto, editable y reproducible, que recoge:
• Tasa base utilizada • Ajustes cualitativos • Combinación de escenarios • Normalización de probabilidades
Revisión de la predicción
La actualización introduce un matiz relevante en la distribución. La fuerte subida de precios observada en el primer trimestre obliga a revisar al alza la previsión de enero, desplazando el escenario central hacia el rango 8%–10%.
Sin embargo, la caída de compraventas introduce una señal nueva: el mercado empieza a mostrar signos de enfriamiento en la actividad. Esto no revierte la tendencia alcista, pero sí reduce la probabilidad de los escenarios más extremos.
La lección es clara: en el mercado inmobiliario, los ajustes no son simultáneos. La actividad puede frenarse antes que los precios, lo que obliga a vigilar no solo cuánto sube la vivienda, sino también cuánta capacidad real queda para sostener ese crecimiento.
Tipo de evento: Evento político binario (aprobación vs prórroga presupuestaria).
Predicción: 86% probabilidad de NO aprobación.
Evento
La aprobación de los Presupuestos Generales del Estado (PGE) correspondientes a 2026 antes de que finalice el año 2026.
El evento se considerará ocurrido si los PGE de 2026 son aprobados por las Cortes Generales y publicados oficialmente antes del 31 de diciembre de 2026. En caso contrario, se considerará que el resultado es una prórroga presupuestaria.
Tasa base
La previsión inicial partía de una tasa base operativa del 33%, coherente con un contexto de fragmentación parlamentaria en el que la aprobación de nuevos presupuestos suele ser difícil, pero no excepcional.
La información disponible tras el primer trimestre obliga a revisar esa referencia a la baja. La prórroga presupuestaria ya está activada de hecho en 2026, y el propio Gobierno ha asumido públicamente ese marco, mientras sigue sin existir una mayoría clara para aprobar unas nuevas cuentas.
En este contexto, la nueva tasa base operativa para esta revisión pasa a ser el 22%, reflejando una menor probabilidad estructural de aprobación.
Ajustes cualitativos
Motores
Coste político y reputacional de una prórroga presupuestaria: Pierde fuerza relativa. La repetición de prórrogas ha normalizado un escenario que antes podía percibirse como excepcional. Impacto estimado: 15 % – 30 %
Necesidad de estabilidad institucional y señalización externa: Sigue siendo un motor relevante, especialmente en relación con compromisos europeos y credibilidad institucional, pero insuficiente por sí solo. Impacto estimado: 20 % – 40 %
Capacidad de articular acuerdos parciales y concesiones específicas: Se debilita. La dificultad creciente para construir mayorías hace menos probable que acuerdos fragmentarios desemboquen en una aprobación completa. Impacto estimado: 20 % – 40 %
Frenos
Fragmentación del arco parlamentario y dependencia de múltiples apoyos: Se refuerza como principal obstáculo. La ausencia de mayorías claras sigue siendo el elemento estructural dominante. Impacto estimado: 60 % – 80 %
Incentivos estratégicos al bloqueo o a la negociación prolongada: También gana peso. El contexto actual favorece el retraso y el uso táctico de la negociación más que el cierre rápido de acuerdos. Impacto estimado: 60 % – 85 %
La prórroga como alternativa funcional que reduce la urgencia: Es el freno más determinante. Ya no es una posibilidad teórica, sino un mecanismo operativo plenamente activo. Impacto estimado: 70 % – 90 %
Predicción probabilística
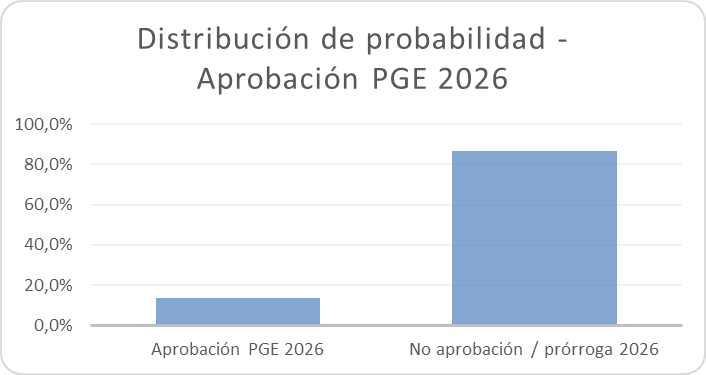
Distribución subjetiva de probabilidad para la aprobación de los Presupuestos Generales del Estado en 2026:
La probabilidad implícita de que se mantenga la prórroga presupuestaria se sitúa en el 86 %.
Metodología y reproducibilidad
El cálculo completo de probabilidades y escenarios está disponible en un archivo Excel adjunto, editable y reproducible, que documenta:
La tasa base estructural y la tasa base operativa
Los motores y frenos considerados
La combinación de escenarios políticos plausibles
La normalización final de probabilidades
Revisión de la predicción
La actualización introduce un cambio claro en la evaluación del escenario. La prórroga presupuestaria ya no es solo el resultado más probable, sino el marco efectivo en el que se está operando.
Esto desplaza la distribución hacia un escenario en el que la aprobación de nuevos presupuestos pasa a ser una opción minoritaria, aunque todavía posible si se produce un cambio relevante en la dinámica política.
La lección es clara: en política, la viabilidad institucional depende menos de la deseabilidad del resultado y más de la urgencia para alcanzarlo. Mientras la prórroga siga funcionando como solución operativa, la presión para cerrar un acuerdo completo seguirá siendo menor de lo que sugeriría una lectura puramente formal del sistema parlamentario.
Tipo de evento: Variable macroeconómica continua (IPC medio anual).
Predicción: 72% probabilidad que se sitúe por encima del 3,0%
Evento
La inflación media anual (IPC) registrada en España durante el año 2026, medida por el Instituto Nacional de Estadística (INE).
El evento se considerará evaluado una vez publicado el dato definitivo de IPC medio anual correspondiente a 2026.
Tasa base
En economías avanzadas, la inflación tiende a reabsorber parte de los shocks con el tiempo, pero la referencia de partida ya no puede ser la utilizada en la versión inicial del ejercicio.
La previsión europea del 2,0% quedó formulada antes del deterioro geopolítico reciente. Desde entonces, el Banco de España ha revisado su previsión de inflación media para 2026 hasta el 3,0%, mientras que Funcas sitúa su escenario central en el 3,6%.
Tomando ambas referencias como ancla, la nueva tasa base operativa para esta revisión pasa a ser el 3,3%, como punto intermedio entre ambas.
Ajustes cualitativos
Motores inflacionarios:
Persistencia de presiones en servicios y costes laborales: Este motor gana peso. La inflación subyacente sigue elevada (2,7% en marzo), lo que indica que el shock llega a una economía que ya tenía tensiones internas. Impacto estimado: 45 % – 65 %.
Efectos de segunda ronda por indexaciones parciales: El riesgo de traslación a salarios y precios internos aumenta. Los efectos de segunda ronda pasan de ser una posibilidad a un escenario plausible. Impacto estimado: 40 % – 60 %
Riesgos externos puntuales(energía, tensiones geopolíticas): Dejan de ser un riesgo y pasan a ser un hecho observado: el repunte del IPC al 3,3% se explica principalmente por energía. Impacto estimado: 70 % – 90 %
Frenos inflacionarios:
Condiciones monetarias aún relativamente restrictivas: Siguen actuando, pero con menor eficacia relativa frente a shocks de oferta. Impacto estimado: 20 % – 35 %
Normalización de precios energéticos respecto a años recientes: Pierde prácticamente su papel como freno en el corto plazo. Impacto estimado: 5 % – 15 %
Expectativas de inflación más ancladas: Pierde prácticamente su papel como freno en el corto plazo. Impacto estimado: 25 % – 35 %
Predicción probabilística
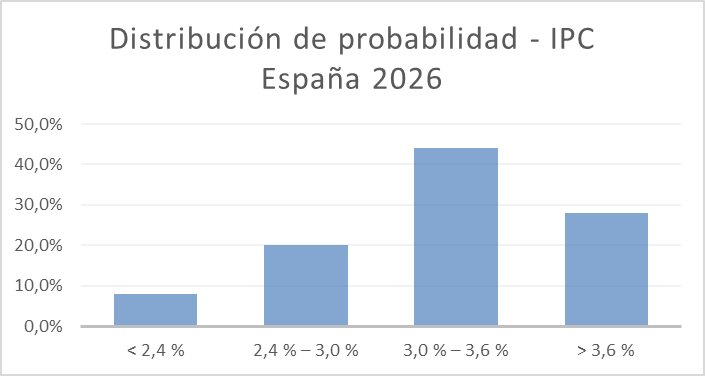
Distribución subjetiva de probabilidad para la inflación media anual en 2026:
Inflación inferior al 2,4 % → 8 %
Inflación entre 2,4 % y 3,0 % → 20 %
Inflación entre 3,0 % y 3,6 % → 44 %
Inflación superior al 3,6 % → 28 %
La probabilidad implícita de que la inflación supere el 3,0 % se sitúa en el 72 %.
Metodología y reproducibilidad
El cálculo completo de probabilidades y escenarios está disponible en un archivo Excel adjunto, editable y reproducible, que recoge:
Tasa base utilizada
Ajustes cualitativos
Combinación de escenarios
Normalización de probabilidades
Revisión de la predicción
La actualización introduce un cambio claro en la distribución. El repunte del IPC al 3,3 % en marzo, impulsado por el encarecimiento energético, confirma que uno de los principales riesgos identificados se ha materializado. Al mismo tiempo, la inflación subyacente en torno al 2,7 % indica que las presiones internas siguen activas.
Esto desplaza toda la distribución hacia valores más altos: el escenario central deja de estar cerca del 2% y pasa al rango 3,0%–3,6%, mientras que la cola superior gana peso de forma significativa.
La lección es clara: cuando un riesgo relevante pasa de posible a real, no solo aumenta la probabilidad de escenarios extremos, sino que se mueve el centro de gravedad del modelo.
En las últimas semanas he seguido dando forma a la estructura del blog. No tanto por añadir contenido nuevo, sino por ordenar mejor las piezas que ya forman parte del proyecto.
Si hasta ahora había una separación clara entre divulgación y predicción, a partir de ahora se añade un tercer elemento: la contrucción de modelos de predicción cuantitativa.
Una nueva página de Proyectos
He creado una página específica donde se recopilan los proyectos que voy desarrollando y publicando en GitHub.