
Tipo de evento: Variable inmobiliaria continua (variación media anual del Índice de Precios de Vivienda).
Predicción: 86 % de probabilidad de que el precio medio de compra suba más del 10 % en 2026.
Evento
La variación media anual del Índice de Precios de Vivienda (IPV) del INE en España durante 2026 respecto a 2025. El índice mide la evolución de los precios de las viviendas libres adquiridas por hogares, tanto nuevas como de segunda mano.
La predicción se resolverá cuando el INE publique los resultados anuales completos de 2026. Las tasas interanuales de cada trimestre y los índices de Tinsa, Registradores o Notariado son señales útiles para actualizarla, pero no equivalen a la variable que queremos predecir.
Tasa base
En la revisión de julio elevé la referencia operativa del 8 % al 10,5 %. Los últimos datos oficiales respaldan que los precios siguen tensionados: el INE registró una subida interanual del 12,9 % en el primer trimestre y del 12,2 % en el segundo, con un incremento trimestral del 3,4 %. La vivienda de segunda mano aumentó un 12,9 % interanual, frente al 7,4 % de la nueva.
Aún no disponemos del IPV oficial del tercer trimestre, que el INE publicará el 4 de diciembre. Como señal adelantada, Tinsa estima un aumento interanual del 14,9 % en ese trimestre, aunque advierte de una desaceleración desde junio: su tasa mensual interanual se moderó hasta el 14,2 % en septiembre. Su índice procede de tasaciones y no es directamente comparable con el IPV.
Ante la persistencia de las subidas, pero teniendo en cuenta los primeros signos de moderación, elevo la tasa base operativa del 10,5 % al 11,5 %. Es una referencia central de trabajo, no una tasa histórica ni un resultado obtenido de un modelo calibrado.
Ajustes cualitativos
Motores
- Escasez estructural de oferta. El número de viviendas que llega al mercado sigue respondiendo lentamente a la formación de hogares, especialmente en las zonas de mayor demanda. Por ello, la presión sobre los precios persiste incluso cuando se enfrían las operaciones. Influencia estimada: 85 %–95 % (80 %–90 % en julio).
- Concentración geográfica y presión demográfica. Las grandes ciudades, áreas metropolitanas, zonas costeras e islas presentan tensiones especialmente intensas y una oferta difícil de ampliar a corto plazo. Influencia estimada: 75 %–90 % (70 %–85 % en julio).
- Vivienda como activo y refugio patrimonial. La demanda de compradores con ahorro o menor dependencia del crédito sigue sosteniendo algunos mercados, aunque su importancia es desigual según el territorio. Influencia estimada: 55 %–70 % (sin cambios).
- Inercia de precios y expectativas. Las subidas acumuladas influyen en las expectativas de vendedores y compradores, retrasando el ajuste a señales de menor actividad. Influencia estimada: 60 %–75 % (55 %–70 % en julio).
Frenos
- Financiación más cara y condiciones crediticias restrictivas. El euríbor a doce meses alcanzó el 3,247 % en septiembre, y el Banco de España observa condiciones más restrictivas y menor demanda de préstamos para comprar vivienda. Influencia estimada: 65 %–80 % (55 %–70 % en julio).
- Límites de renta, ahorro y accesibilidad. El esfuerzo económico necesario para comprar excluye a parte de los hogares, y la subida del coste financiero amplifica esa dificultad. Influencia estimada: 65 %–80 % (50 %–65 % en julio).
- Posible saturación de demanda y moderación de operaciones. Las señales son mixtas: tras meses de caída, las compraventas inscritas aumentaron un 3,4 % interanual en agosto. Por ello reduzco el peso de este indicador como aviso inmediato de bajadas de precios. Influencia estimada: 35 %–50 % (45 %–60 % en julio).
- Incertidumbre regulatoria y fiscal. Su impacto varía entre territorios y segmentos, y sigue siendo secundario frente al desequilibrio entre oferta y demanda. Influencia estimada: 25 %–40 % (sin cambios).
Predicción probabilística
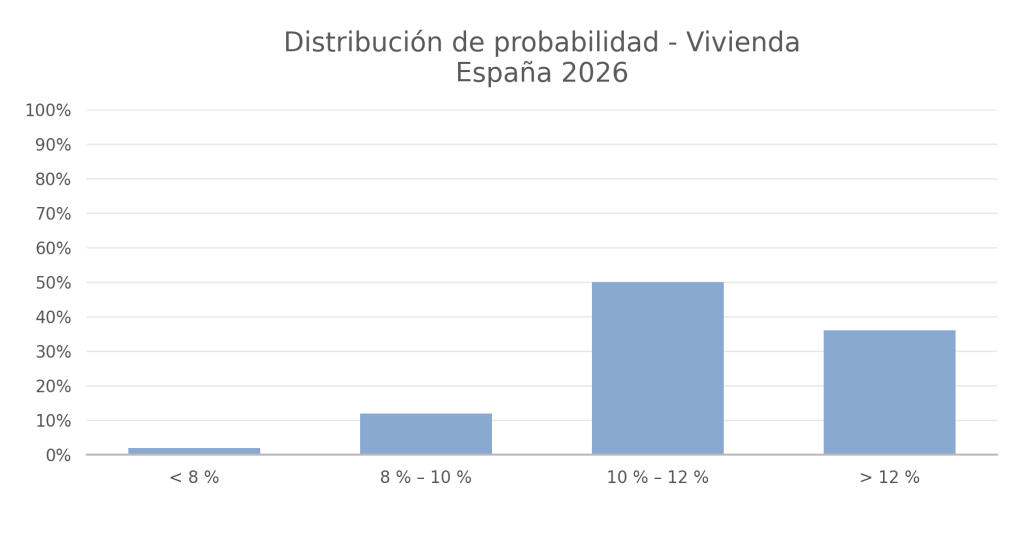
Distribución subjetiva de probabilidades para la variación media anual del IPV en 2026:
- Subida inferior al 8 % → 2 %.
- Subida entre el 8 % y el 10 % → 12 %.
- Subida entre el 10 % y el 12 % → 50 %.
- Subida superior al 12 % → 36 %.
La probabilidad de superar el 10 % asciende al 86 %, frente al 57 % de julio. La de superar el 12 % pasa del 18 % al 36 %. El intervalo del 10 % al 12 % sigue siendo el escenario individual más probable: un repunte elevado, pero algo menor que el observado en algunos indicadores interanuales recientes.
Revisión de la predicción
Esta actualización corrige una debilidad de mis primeras revisiones: di demasiado peso a la caída de las compraventas como señal de una moderación inmediata de los precios. Las operaciones se pueden ajustar antes que los precios, especialmente cuando hay escasez de oferta. Además, una caída puntual de las compraventas no demuestra que estemos ante una tendencia sostenida.
La lección es doble. Por un lado, debo distinguir mejor entre indicadores adelantados y variable objetivo, y estudiar los retrasos con los que se relacionan. Por otro, conviene no ignorar señales contrarias: Tinsa empieza a observar desaceleración y el crédito se encarece, aunque los precios todavía crezcan con fuerza. Una buena predicción debe incorporar ambas evidencias, no escoger solo las que confirman el escenario central.
Actualización: 2 de noviembre de 2026. Las probabilidades y los rangos de influencia son valoraciones subjetivas; estos últimos no son probabilidades independientes ni coeficientes de un modelo estadístico.


