
Tipo de evento: Evento institucional binario (aprobación de los PGE de 2026 frente a ausencia de aprobación).
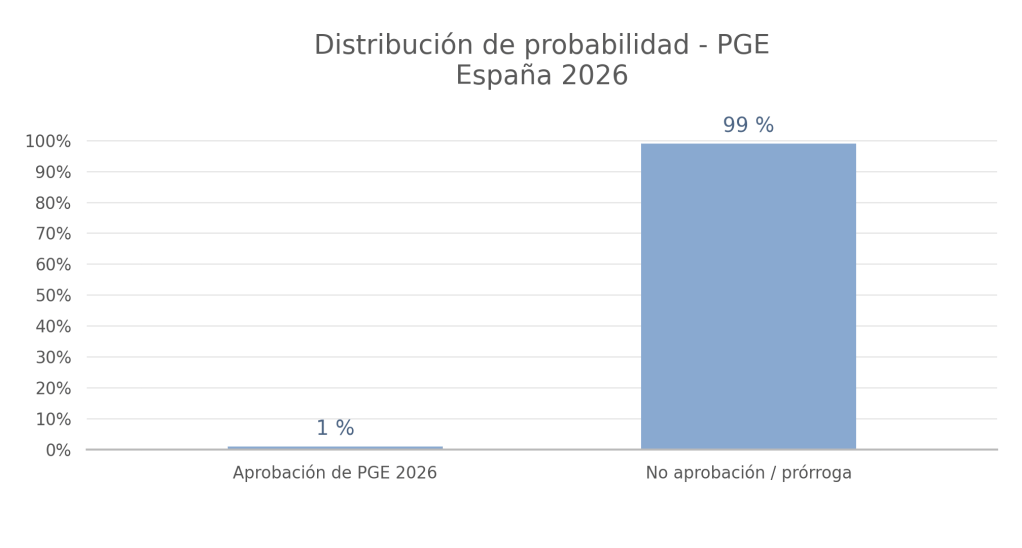
Predicción: 99 % de probabilidad de que 2026 termine sin unos PGE propios y 1 % de aprobación, sin cambios respecto a julio.
Evento
La aprobación de unos Presupuestos Generales del Estado correspondientes a 2026 antes de finalizar el año. Para dar el evento por cumplido, los PGE de 2026 deben ser aprobados por las Cortes Generales y publicados oficialmente antes del 31 de diciembre de 2026.
Si no sucede, se considerará que el ejercicio termina sin unos presupuestos propios y bajo el marco de prórroga. La eventual aprobación durante 2026 de unos PGE correspondientes a 2027 no cumpliría la condición definida.
Tasa base
En la revisión de julio rebajé del 22 % al 2 % la referencia operativa de aprobación, después de que Hacienda orientara formalmente el procedimiento presupuestario hacia 2027.
La Orden HAC/557/2026, publicada en el BOE el 5 de junio, regula la elaboración de los PGE de 2027 y deroga expresamente la orden relativa a los de 2026. Además, la información oficial de Hacienda confirma que el ejercicio actual se desarrolla con presupuesto prorrogado.
Durante julio, el Congreso rechazó dos propuestas de objetivos de estabilidad para 2027-2029. Son votaciones referidas al proceso de 2027, no a una ley de presupuestos de 2026. No se ha identificado hasta el 2 de noviembre ninguna nueva evidencia institucional que justifique revisar la estimación para el evento definido.
Por ello mantengo la tasa base operativa de aprobación en el 2 %. Es una referencia subjetiva para organizar el análisis, no una tasa histórica ni una estimación estadística.
Ajustes cualitativos
Motores
- Coste político y reputacional de nuevas prórrogas. La presión a favor de aprobar cuentas nuevas sigue existiendo, pero se refiere principalmente a los presupuestos del ejercicio siguiente. Influencia estimada: 5 %–15 % (sin cambios).
- Necesidad de planificación institucional. Un presupuesto actualizado permite fijar mejor prioridades de gasto e ingresos; a estas alturas del ejercicio, su utilidad se concentra en 2027. Influencia estimada: 5 %–15 % (sin cambios).
- Posibilidad de un acuerdo extraordinario. Una reversión excepcional del calendario administrativo y parlamentario sigue siendo imaginable, aunque no hay indicios suficientes para elevar su peso. Influencia estimada: 2 %–8 % (sin cambios).
Frenos
- Sustitución formal del procedimiento de 2026 por el de 2027. La derogación de la orden de elaboración de los PGE de 2026 sigue siendo la evidencia de mayor peso. Influencia estimada: 95 %–99 % (sin cambios).
- La prórroga presupuestaria permite la continuidad de la gestión pública. El artículo 134.4 de la Constitución prevé la prórroga automática hasta la aprobación de nuevas cuentas. Influencia estimada: 90 %–98 % (sin cambios).
- Fragmentación parlamentaria y ausencia de una mayoría presupuestaria asegurada. El rechazo de los objetivos de estabilidad de 2027-2029 el 14 y el 23 de julio muestra dificultades de negociación, aunque no equivale a una votación de los PGE de 2026. Influencia estimada: 75 %–90 % (sin cambios).
- Escaso tiempo restante y concentración de la negociación en 2027. El avance del calendario reduce la utilidad práctica de iniciar una tramitación excepcional para unas cuentas específicas de 2026. Influencia estimada: 75 %–90 % (sin cambios).
Predicción probabilística
Distribución subjetiva de probabilidades para el evento definido:
- PGE de 2026 aprobados antes del 31 de diciembre → 1 %.
- PGE de 2026 no aprobados → 99 %.
La distribución no cambia respecto a julio. En enero la probabilidad asignada a la no aprobación era del 76 %; en abril, del 86 %; y desde julio se mantiene en el 99 %. El resultado todavía no se considera formalmente cerrado.
Revisión de la predicción
En inflación y vivienda las nuevas evidencias me obligaron a corregir mis probabilidades. En este caso, el aprendizaje es distinto: actualizar una predicción no significa necesariamente modificarla. Desde julio no ha aparecido información capaz de alterar sustancialmente la interpretación del evento, aunque sí ha continuado el debate político sobre las cuentas de 2027.
Lo que podría haber hecho mejor al comenzar el año era definir un calendario de hitos verificables —orden de elaboración, presentación del proyecto, objetivos de estabilidad y tramitación parlamentaria— para que cada revisión dependiera menos de impresiones sobre las negociaciones. También conviene recordar que acertar un único evento al que se asignó un 99 % no demuestra por sí solo que el método esté bien calibrado.
Actualización: 2 de noviembre de 2026. Las probabilidades y los rangos de influencia de motores y frenos son valoraciones subjetivas, no probabilidades independientes ni coeficientes de un modelo estadístico.


